Материал актуален на 19 сентября 2026 года.
Когда начинаешь стримить, о налогах думаешь примерно в последнюю очередь. Сначала переживаешь, работает ли микрофон, не завис ли OBS, почему в чате тишина и откуда вообще взять первых зрителей. Потом однажды прилетает первый донат — у меня это было 100 рублей — и воспринимается он совсем не как «доход от предпринимательской деятельности», а как обычное человеческое: «Мне нравится то, что ты делаешь, держи поддержку».
Но чем дольше я стримила и чем больше становились суммы поддержки, тем чаще возникал вполне логичный вопрос: а нужно ли вообще платить с донатов налог? Я не стала искать удобный для себя ответ в первой попавшейся статье. Консультировалась со знакомыми юристами, отдельно обращалась с вопросами в ФНС и изучала законодательство. В итоге здесь есть один принцип, который действительно важно понять: слово «донат» само по себе вообще ничего не решает. Важно, за что именно вам передали деньги.
И именно с этого я предлагаю начать.
Сноска по закону. Пункт 18.1 статьи 217 НК РФ: от НДФЛ освобождаются доходы, «получаемые от физических лиц в порядке дарения».
- Донат не всегда является доходом, с которого нужно платить налог
- Как устроены донаты у меня
- Почему я осторожно использую слово «пожертвование»
- А если стример собирает деньги на конкретную цель?
- А что говорят другие донат-сервисы
- Где проходит граница между донатом и платной услугой
- Почему подписка на Boosty — уже совсем другая история
- А рекламная интеграция?
- Какие налоги тогда платят с реального заработка стримера
- Нужно ли подавать 3-НДФЛ из-за обычного денежного подарка
- Что происходит, если донат пришёл в евро
- Как я подтверждаю характер донатов
- Самая простая проверка для стримера
- Вместо вывода
- Официальные источники
Донат не всегда является доходом, с которого нужно платить налог
В июне 2026 года ФНС выпустила очень полезное для этой темы разъяснение — письмо № БС-36-11/5499@. В нём прямо указано, что денежные средства, полученные физическим лицом от другого физического лица в порядке дарения, освобождаются от НДФЛ независимо от того, переданы деньги наличными или безналичным способом и являются ли люди родственниками. Для обычного денежного подарка родство здесь не является обязательным условием.
Но в том же письме находится вторая половина правила, о которой иногда почему-то забывают. Если деньги только называются подарком, а фактически являются оплатой товара, работы или услуги, освобождение из пункта 18.1 статьи 217 НК РФ уже не применяется. То есть налоговая смотрит не на красивое название кнопки «Поддержать», а на реальный смысл отношений между людьми.
Сноска ФНС: если переданные деньги фактически являются оплатой товаров, работ или услуг, освобождение от НДФЛ не применяется.
И вот это, на мой взгляд, самая понятная точка, от которой стример вообще должен рассуждать о налогах.
Мне подарили деньги просто потому, что человеку нравится мой эфир? Одна ситуация.
Мне заплатили деньги потому, что за эту сумму я обязалась что-то сделать? Уже другая.
Как устроены донаты у меня
На моих трансляциях финансовая поддержка от зрителей идёт через DonationAlerts. Я не принимаю обычные переводы от зрителей напрямую на банковскую карту и не продаю через форму доната какие-либо услуги. Человек сам решает, хочет ли меня поддержать, сам выбирает сумму и ничего обязательного от меня за эти деньги не получает.
Зритель может прикрепить к донату сообщение. DonationAlerts покажет уведомление на трансляции, сообщение может быть озвучено системой, а я обычно его прочитаю и поблагодарю человека. Но если в сообщении написано «выбери этот вариант в игре», «пойди туда» или «сделай вот это», сам факт перевода денег не превращает просьбу в оплаченный заказ.
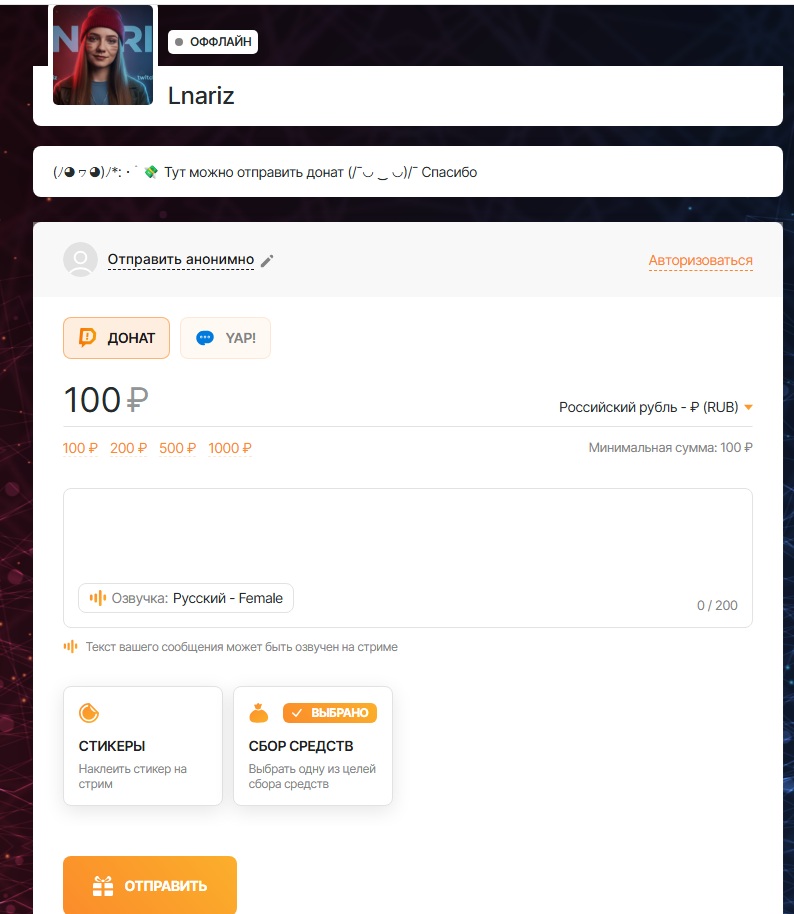
Я заранее не устанавливаю правило «заплати 500 рублей — и я выполню твоё действие». Не продаю через донат консультации, доступ к закрытому эфиру или конкретную реакцию. Стрим остаётся доступным зрителю независимо от того, отправил он деньги или нет.
И это совпадает с назначением самого DonationAlerts. В актуальной справке сервиса прямо сказано, что DonationAlerts предназначен исключительно для добровольной поддержки стримеров и их трансляций. Там же отдельно запрещено использовать сервис как способ принимать оплату за товары и услуги.
В действующих Terms of Service от 27 мая 2026 года DonationAlerts также описывает Donations как средства, направляемые пользователями для поддержки Broadcasters, а сам сервис выступает посредником — агентом по сбору и перечислению таких средств стримеру.
Это важный момент. Условия сервиса сами по себе не могут вместо Налогового кодекса решить, облагается конкретный перевод налогом или нет. Но если когда-нибудь потребуется объяснить природу поступлений, намного понятнее выглядит ситуация, в которой специальный донат-сервис предназначен именно для добровольной поддержки и одновременно запрещает использовать его для продажи услуг.
Почему я осторожно использую слово «пожертвование»
В обычной речи я сама много раз называю донаты пожертвованиями. Так говорят стримеры, зрители и сами сервисы. Но когда речь заходит именно о законодательстве, появляется маленький юридический нюанс.
Статья 582 ГК РФ определяет пожертвование как дарение вещи или права в общеполезных целях. Более того, если пожертвование делается гражданину, использование имущества должно быть обусловлено определённым назначением; без такого условия оно считается обычным дарением.
Поэтому в налоговой части статьи я предпочитаю более точную конструкцию: безвозмездное дарение денежных средств физическим лицом, когда зритель ничего не получает взамен. Именно такое дарение непосредственно указано в пункте 18.1 статьи 217 НК РФ.
Сноска по закону. Статья 572 ГК РФ: «При наличии встречной передачи… либо встречного обязательства договор не признается дарением».
Это не означает, что слово «пожертвование» применительно к стримам вдруг стало запрещённым. Просто разговорный донат, гражданско-правовое дарение и пожертвование в специальном смысле статьи 582 ГК РФ — не всегда одно и то же.
А если стример собирает деньги на конкретную цель?
У меня такие сборы были. Самый яркий пример — второй монитор для рабочего места. Он был нужен мне не ради красивой картинки на столе: раньше чат приходилось контролировать гораздо менее удобно, а второй экран позволил одновременно следить за трансляцией, OBS и общением со зрителями.
Люди поддерживали сбор добровольно. За определённую сумму я никому не обещала отдельный контент, персональную услугу или какое-то другое встречное предоставление.

Само наличие цели сбора, на мой взгляд, не превращает добровольную поддержку в оплату услуги. Из разъяснения ФНС и правил ГК следует другой критерий: нужно смотреть, появилось ли у получателя встречное обязательство перед отправителем. Если человек просто помогает купить оборудование, а стример ничего ему не продаёт и не обязан что-либо выполнить в ответ, это принципиально отличается от схемы «переведи X рублей — получишь Y». Это уже правовой вывод из общих норм, а не отдельное специальное разъяснение ФНС именно про стримерские сборы.
А что говорят другие донат-сервисы
Интересно, что похожее разделение есть не только у DonationAlerts. Например, сервис CloudTips от Т-Банка прямо отвечает в справке на вопрос об обложении донатов и пожертвований налогом: сервис объясняет, что такой перевод рассматривается как дар и поэтому не облагается налогом.

Но здесь я ещё раз поставлю жирную мысленную звёздочку. Даже если DonationAlerts, CloudTips или любой другой сервис написал слово «донат», это не позволяет превратить обычную оплату в подарок. Главный источник для налогового вывода — закон и фактические отношения между отправителем и получателем.
Если вы условно продаёте консультацию за 1 000 рублей, но просите клиента нажать кнопку «Донат», от этого тысяча рублей не становится подарком. ФНС в своём разъяснении 2026 года как раз отдельно закрывает такую попытку: фактическая оплата товара, работы или услуги остаётся облагаемым доходом.
Где проходит граница между донатом и платной услугой
Я бы проверяла ситуацию очень простым вопросом: что человек получает именно за этот платёж?
| Ситуация | Что происходит по сути |
|---|---|
| Зритель отправил 100 ₽ со словами «спасибо за стрим» | Безвозмездная поддержка; при соблюдении условий может рассматриваться как денежное дарение |
| Зритель написал просьбу в сообщении к донату, но стример ничего не обещал выполнять | Наличие просьбы само по себе ещё не создаёт очевидной платной услуги |
| Стример заранее обещал за 500 ₽ выполнить конкретное действие | Появляется встречное предоставление; это уже нельзя автоматически считать дарением |
| Зритель платит за доступ к закрытому контенту | Это возмездная модель |
| Пользователь оформляет платную подписку и получает предусмотренные уровнем подписки преимущества | Это доход от платного контента/доступа, а не обычный денежный подарок |
| Компания платит стримеру за рекламу своего товара | Это вознаграждение за рекламную услугу/интеграцию |
Гражданский кодекс тоже проводит эту границу достаточно понятно. По статье 423 ГК РФ договор является возмездным, когда одна сторона получает плату или другое встречное предоставление за исполнение своих обязанностей. А статья 572 прямо говорит, что при наличии встречного обязательства отношения уже не являются дарением.
Почему подписка на Boosty — уже совсем другая история
С платными подписками разница видна особенно хорошо. На Boosty автор может создать уровни подписки и открыть подписчикам эксклюзивные публикации, закрытые трансляции, дополнительные материалы или другие преимущества. Пользователь платит и получает определённый доступ. Сам Boosty прямо позиционирует подписки как инструмент монетизации контента.
Официальный FAQ Boosty, обновлённый в декабре 2025 года и доступный в 2026 году, отдельно отвечает и на налоговый вопрос: Boosty не является налоговым агентом автора, а платные подписки, продажи контента и товаров сервис относит к доходам, с которых автор должен самостоятельно выполнять свои налоговые обязанности. При этом сам Boosty отдельно отличает от них донаты.

И здесь как раз отлично видно, почему нельзя складывать все деньги стримера в одну коробку с надписью «донаты». Безвозмездная поддержка — одно. Подписка с доступом к дополнительному контенту — другое.
А рекламная интеграция?
У меня рекламных контрактов со стримов пока не было. Но чем больше развиваешь канал, тем чаще сталкиваешься с тем, что компании работают со стримерами вообще не только через обычный рекламный ролик.
Например, в опубликованном в сентябре 2026 года обзоре Streamers Alliance и Sostav разбираются сотни размещений брендов у стримеров. Используются продакт-плейсмент, нативное присутствие продукта в кадре, специальные активности и более сложные брендированные проекты. В одном из кейсов энергетик Tornado стал частью эфиров Buster, а в проекте МТС был создан отдельный брендированный Minecraft-сервер со специальными трансляциями нескольких стримеров.
Есть и совсем наглядный пример внутри экосистемы DonationAlerts. У сервиса существует отдельное Advertising Agreement: стример может принять предложение продвигать товары или услуги третьей стороны, а в документе такая деятельность уже прямо называется Services и предусматривает оплату за выполненные рекламные обязательства. Это совсем другая правовая модель, чем Donation пользователя для поддержки стримера.
Поэтому если компания предлагает деньги за интеграцию, демонстрацию продукта, специальный эфир или другое рекламное действие, назвать выплату «донатом» и на этом закончить с налогами не получится. Здесь есть заказчик, согласованный результат и вознаграждение за работу.
Какие налоги тогда платят с реального заработка стримера
Здесь уже всё зависит от того, как оформлена деятельность самого автора. Один из доступных физическим лицам режимов — налог на профессиональный доход. По действующему Федеральному закону № 422-ФЗ объектом НПД являются доходы от реализации товаров, работ, услуг и имущественных прав.
Для тех, кто законно применяет НПД, ставка составляет 4% в отношении профессионального дохода от физических лиц и 6% — от индивидуальных предпринимателей и юридических лиц. При этом сам режим имеет ограничения, в том числе годовой лимит дохода 2,4 млн рублей.
Важно не смешивать эти правила с безвозмездным денежным дарением. Если деньги действительно переданы физическим лицом в дар и подпадают под освобождение пункта 18.1 статьи 217 НК РФ, сам факт того, что человек параллельно ведёт коммерческую деятельность, не превращает подарок автоматически в оплату услуги. Закон № 422-ФЗ определяет объект НПД именно через реализацию товаров, работ, услуг или имущественных прав.
Если же облагаемое вознаграждение получает обычное физическое лицо и налог не удерживает налоговый агент, могут применяться правила самостоятельного исчисления НДФЛ и подачи декларации. Статья 228 НК РФ, в частности, охватывает вознаграждения по гражданско-правовым отношениям от лиц, не являющихся налоговыми агентами, а статья 229 устанавливает общий срок декларации — не позднее 30 апреля следующего года.
Для основных доходов налогового резидента в 2026 году действует прогрессивная шкала НДФЛ: 13% в пределах 2,4 млн рублей в год, затем 15%, 18%, 20% и 22% для соответствующих частей более высокого дохода. Повышенная ставка применяется только к части дохода, превысившей очередной порог. Подробнее о прогрессивной шкале НДФЛ
Нужно ли подавать 3-НДФЛ из-за обычного денежного подарка
Здесь тоже важно не смешивать разные виды подарков. Статья 228 НК РФ прямо исключает из обязанности по самостоятельному налогообложению случаи дарения, которые освобождены пунктом 18.1 статьи 217 НК РФ. В актуальных материалах ФНС о декларационной кампании среди подарков, требующих декларирования от постороннего физлица, перечисляются, например, недвижимость, транспорт, акции, доли и паи — обычные подаренные деньги в этот перечень не входят.
Иными словами, если речь действительно идёт о безвозмездном денежном дарении физлицом, а не об оплате чего-либо, налоговое освобождение касается не только самой суммы НДФЛ. Из норм НК следует, что именно по такому освобождённому денежному дару отдельной обязанности декларировать его как облагаемый доход не возникает.

Что происходит, если донат пришёл в евро
Мне несколько раз приходила поддержка через DonationAlerts в евро. И сама иностранная валюта не превращает подарок в коммерческий доход. В действующих платёжных условиях DonationAlerts отдельно предусмотрена работа в том числе с Donations в EUR и USD.
Если перевод по своей сути остаётся освобождённым денежным дарением, основной критерий из пункта 18.1 статьи 217 НК РФ не меняется только из-за валюты. А вот если речь идёт уже об облагаемом доходе, выраженном в иностранной валюте, пункт 5 статьи 210 НК РФ предусматривает пересчёт в рубли по официальному курсу Банка России на дату фактического получения соответствующего дохода.
Здесь я бы особенно не советовала брать российский налоговый ответ и автоматически применять его ко всем международным ситуациям. Если платёж связан с иностранной компанией, зарубежной рекламной программой или другой коммерческой схемой, могут появиться дополнительные вопросы об источнике дохода и договорных отношениях.
Как я подтверждаю характер донатов
Налоговый вопрос я не оставляла на уровне предположений или статей из интернета. Я консультировалась со знакомыми юристами и отдельно обращалась в ФНС за разъяснениями по поводу добровольной поддержки от зрителей. Поэтому свою модель донатов я выстраиваю с пониманием того, чем безвозмездная поддержка отличается от оплаты товара, работы или услуги.
У меня также сохранена информация, которая позволяет подтвердить фактический характер таких поступлений. Поддержка приходит через специализированный сервис DonationAlerts, где сохраняется история операций. Есть правила самого сервиса, мои публичные страницы поддержки и записи трансляций, из которых видно, что за перевод зритель не приобретает у меня услугу, закрытый контент или обязательное действие с моей стороны.
Для меня это принципиально: я не использую форму доната для продажи услуг и не устанавливаю условия вроде «переведи определённую сумму — и я обязана что-то сделать взамен». Зритель самостоятельно решает, поддерживать меня или нет, выбирает сумму добровольно, а сам стрим остаётся доступным независимо от факта перевода.
Именно фактическая природа платежа имеет значение для налогообложения. Поэтому я не ограничиваюсь одной надписью «донат» в сервисе, а сохраняю информацию, по которой при необходимости можно показать, как устроена поддержка на моих трансляциях и почему она не является оплатой конкретной услуги.
Самая простая проверка для стримера
Мне кажется, вместо попытки запомнить десяток налоговых статей проще перед каждым новым способом монетизации задать себе вопрос: если убрать название кнопки и название сервиса, за что именно человек отправляет мне деньги?
Если ответ звучит как «ни за что — просто хочет добровольно поддержать», перед нами одна правовая ситуация. Если ответ — «за закрытый пост», «за подписку», «за консультацию», «за рекламную интеграцию», «за выполнение действия» или «за доступ», это уже совсем другая модель, и относиться к выплате как к обычному денежному подарку нельзя.
Именно поэтому я сознательно разделяю добровольные донаты и возможный будущий коммерческий заработок. На моих стримах DonationAlerts используется для поддержки: зритель не покупает у меня услугу и не получает права командовать эфиром за переведённую сумму. Если в будущем появятся рекламные контракты, платный контент или другие возмездные форматы, для них уже будут действовать соответствующие правила налогообложения.
Вместо вывода
До подготовки этой статьи я ещё раз перепроверила законодательство, актуальные разъяснения ФНС и правила сервисов на 19 сентября 2026 года. И главный вывод получился намного проще большинства страшных формулировок из интернета: не существует отдельного универсального «налога на донаты».
Есть фактическая природа конкретного платежа.
Безвозмездно подаренные одним физическим лицом другому деньги при соблюдении требований НК РФ освобождены от НДФЛ. Если же за перевод человек получает товар, услугу, доступ к контенту или другое встречное предоставление, название «донат» уже не спасает — перед нами вознаграждение, которое нужно рассматривать по правилам соответствующего налогового режима. Именно эту границу я считаю самой важной и для стримера, и для зрителя.
Важно: материал носит информационный характер. Для спорной или нестандартной ситуации — особенно если используются зарубежные платформы, рекламные контракты или значительные суммы — лучше получить индивидуальное разъяснение ФНС или консультацию специалиста с изучением конкретных документов.
Официальные источники
- ФНС России — НДФЛ и доходы, полученные в порядке дарения
- ФНС России — письмо от 30 июня 2026 года № БС-36-11/5499@
- НК РФ — статья 217. Доходы, не подлежащие налогообложению
- ГК РФ — статья 572. Договор дарения
- ГК РФ — статья 582. Пожертвования
- ГК РФ — статья 423. Возмездный и безвозмездный договор
- ФНС России — налог на профессиональный доход
- DonationAlerts — Terms of Service for Broadcasters
- DonationAlerts — правила использования сервиса для добровольной поддержки
- CloudTips — донаты и пожертвования
- Boosty — FAQ для авторов